
บทความ “น้องพิทักษ์ชวนรู้” โดยทีมงานสำนักงานคณะกรรมการกำกับและส่งเสริมการประกอบธุรกิจประกันภัย (คปภ.) อธิบายถึงความเสียหายที่เกิดขึ้นกับรถยนต์เนื่องจากเหตุการณ์น้ำท่วม แบบไหนซ่อมได้ แบบไหนซ่อมไม่ได้ แบบไหนเป็น Partial Loss แบบไหนเป็น Total Loss
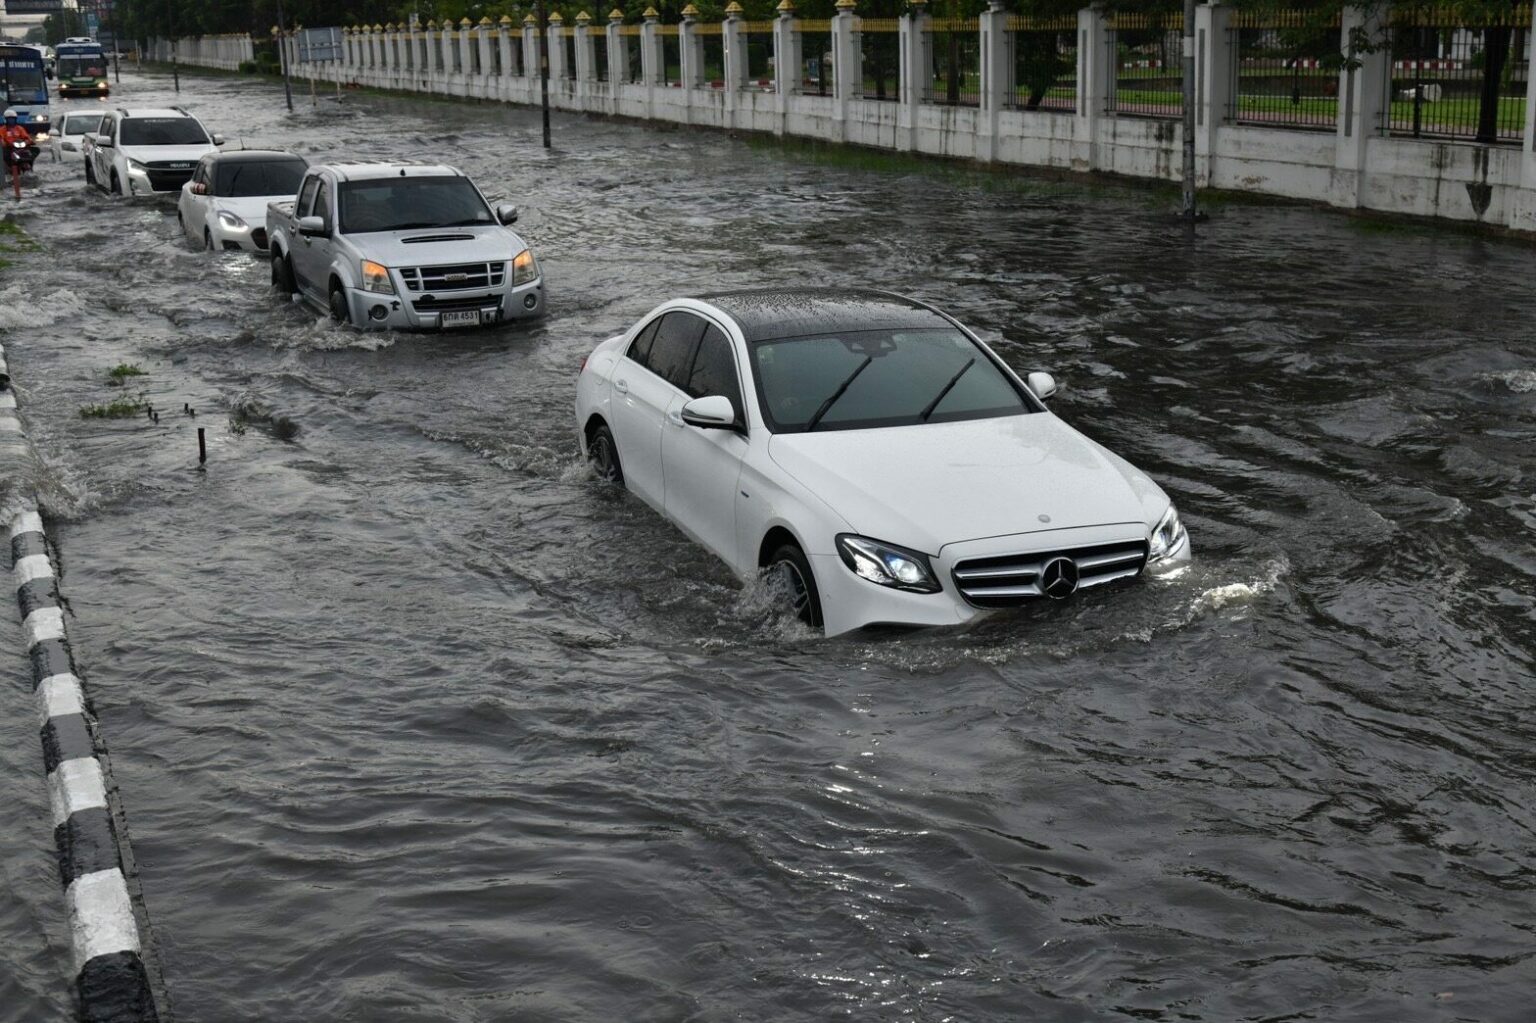
เมื่อรถยนต์เสียหายจากน้ำท่วม แม้ในบางพื้นที่สถานการณ์น้ำท่วมจะเริ่มคลี่คลายลงแล้ว แต่หลายพื้นที่ยังคงมีน้ำท่วมขังรอการระบาย และหนึ่งในทรัพย์สินที่หลายคนเป็นห่วงมากก็คือ “รถยนต์” โดยเฉพาะรถที่ต้องจอดแช่น้ำ ถูกน้ำท่วมสูง หรือจมน้ำเป็นเวลานาน เมื่อน้ำลดและสามารถนำรถเข้าสู่กระบวนการตรวจสอบความเสียหายได้แล้ว คำถามสำคัญที่เจ้าของรถคงอยากรู้ก็คือ “รถของเรายังซ่อมได้หรือต้องคืนทุนประกันภัย” “เสียหายแค่ไหนถึงจะคืนทุนประกันภัย” และ “ถ้าคืนทุนแล้วจะได้รับเงินเท่าไร”
ช่วงนี้เอง หลายคนอาจได้ยินศัพท์ประกันภัย 2 คำบ่อยขึ้น คือ “ความเสียหายไม่สิ้นเชิง/ความเสียหายบางส่วน” (Partial Loss) และ “ความเสียหายสิ้นเชิง” (Total Loss) ซึ่งเกี่ยวข้องโดยตรงกับการพิจารณาว่ารถยนต์จะเข้าสู่กระบวนการซ่อมแซม หรือชดใช้ค่าสินไหมทดแทนกรณีความเสียหายสิ้นเชิง ฟังดูเหมือนจะเป็นเรื่องทางเทคนิคใช่ไหมครับ? แต่จริง ๆ แล้วมีหลักสำคัญที่เราสามารถทำความเข้าใจได้ไม่ยาก
รถน้ำท่วม…บริษัทประกันภัยดูอะไร ก่อนพิจารณาว่า “ซ่อม” หรือ “คืนทุน”?
ก่อนอื่น อยากชวนทำความเข้าใจกันก่อนครับว่า เวลารถยนต์ได้รับความเสียหายจากน้ำท่วม การพิจารณาว่ารถคันนั้นยังสามารถซ่อมได้ หรือเสียหายหนักจนเข้าข่ายความเสียหายสิ้นเชิง ไม่ได้ดูเพียงว่าระดับน้ำท่วมสูงถึงตรงไหน หรือสภาพรถภายนอกเป็นอย่างไรเท่านั้น แต่ต้องพิจารณาสภาพและความรุนแรงของความเสียหาย รวมถึงมูลค่าความเสียหายหรือค่าซ่อมที่ประเมินได้ประกอบกัน สำหรับรถยนต์ที่มีความคุ้มครองความเสียหายจากน้ำท่วม ได้แก่ ประกันภัยรถยนต์ภาคสมัครใจประเภท 1 รวมถึงประกันภัยรถยนต์ประเภท 2+ และ 3+ ที่ได้ซื้อความคุ้มครองภัยธรรมชาติ/ภัยน้ำท่วมเพิ่มเติม เมื่อรถได้รับความเสียหายจากน้ำท่วม จะมีการตรวจสอบและประเมินความเสียหาย เพื่อพิจารณาการชดใช้ค่าสินไหมทดแทนตามเงื่อนไขของกรมธรรม์ โดยลักษณะความเสียหายที่เรากำลังพูดถึงในตอนนี้ แบ่งออกเป็น 2 กรณีสำคัญ คือ “ความเสียหายไม่สิ้นเชิง/ความเสียหายบางส่วน” (Partial Loss) และ “ความเสียหายสิ้นเชิง” (Total Loss) ซึ่งมีเกณฑ์เรื่องมูลค่าความเสียหายเข้ามาเกี่ยวข้อง และมีตัวเลข 70% ที่ผู้เอาประกันภัยควรรู้
หากรถยนต์มีค่าซ่อมถึง 70% ขณะเกิดเหตุแล้ว จะถือว่ารถยนต์คันนั้นเสียหายสิ้นเชิง ซึ่งบริษัทประกันภัยจะจ่ายเงินตามทุนประกันภัย โดยผู้เอาประกันภัยต้องโอนรถยนต์ให้แก่บริษัทประกันภัย แต่ถ้ารถยนต์มีค่าซ่อมไม่ถึง 70% บริษัทประกันภัยจะชดใช้ค่าสินไหมทดแทนด้วการจัดซ่อมให้คืนสภาพเดิม
มาเริ่มกันที่…“ความเสียหายไม่สิ้นเชิง/ความเสียหายบางส่วน” (Partial Loss) คืออะไร?
Partial Loss คือ กรณีที่รถยนต์ได้รับความเสียหาย แต่เมื่อประเมินแล้ว ยังสามารถจัดหาอะไหล่ ซ่อมแซม ให้กลับคืนสู่สภาพเดิมและใช้งานได้อย่างปลอดภัย ซึ่งโดยปกติแล้วทุนประกันภัยรถยนต์จะถูกกำหนดในอัตรา 80% ของราคารถขณะทำประกันภัย เช่น รถยนต์ขณะทำประกันภัยมีราคา 1,300,000 บาท เมื่อคำนวณแล้ว ทุนประกันภัยจะเท่ากับ 1,040,000 บาท เมื่อรถยนต์เสียหายจากน้ำท่วมแล้ว เราต้องพิจารณามูลค่าความเสียหายหรือค่าซ่อมที่ประเมินได้อยู่ในเกณฑ์ที่สามารถดำเนินการซ่อมได้ตามเงื่อนไขกรมธรรม์
ยกตัวอย่างให้เห็นภาพครับ แม้รถยนต์ขณะทำประกันภัยมีราคา 1,300,000 บาท แต่หากรถยนต์มีมูลค่า ณ วันเกิดเหตุน้ำท่วมมีมูลค่า 1,000,000 บาท การพิจารณาว่ารถยนต์จะเสียหายบางส่วนหรือเสียหายสิ้นเชิง จะนำเกณฑ์ 70% มาคำนวณกับราคารถยนต์ขณะเกิดเหตุซึ่งเท่ากับ 700,000 บาท หากประเมินแล้วค่าซ่อมไม่เกินเกณฑ์ดังกล่าว และรถยังสามารถซ่อมให้คืนสภาพเดิมและนำกลับมาใช้งานได้อย่างปลอดภัย ก็จะเข้าสู่กระบวนการจัดซ่อมตามเงื่อนไขของกรมธรรม์ ในกรณีนี้ บริษัทประกันภัยจะรับผิดชอบค่าอะไหล่และค่าแรง ตามความเสียหายที่เกิดขึ้นจริงตามเงื่อนไขที่กำหนดไว้ในกรมธรรม์ โดยดำเนินการซ่อมผ่านอู่ซ่อมหรือศูนย์บริการตามกระบวนการของบริษัทประกันภัย
น้องพิทักษ์ชวนจำง่าย ๆ ก่อนครับว่า Partial Loss = “ยังซ่อมได้” แล้วถ้าความเสียหายหนักมากจนค่าซ่อมสูง หรือไม่สามารถซ่อมรถให้กลับมาใช้งานได้อย่างปลอดภัยล่ะ? ตรงนี้เราจะเข้าสู่อีกคำหนึ่ง
“ความเสียหายสิ้นเชิง” (Total Loss) คืออะไร?
Total Loss หรือ “ความเสียหายสิ้นเชิง” คือ กรณีที่รถยนต์ได้รับความเสียหายอย่างหนัก เช่น ถูกน้ำท่วมมิดคันหรือจมน้ำเป็นเวลานาน จนระบบสำคัญของรถได้รับความเสียหาย และเมื่อมีการตรวจสอบและประเมินแล้วพบว่า มูลค่าความเสียหายหรือค่าซ่อมทั้งหมดเข้าเกณฑ์ความเสียหายสิ้นเชิง หรือรถไม่สามารถซ่อมแซมให้กลับมาใช้งานได้อย่างปลอดภัยตามมาตรฐาน
ถ้าเป็น Total Loss…“คืนทุนประกันภัย” หมายความว่าอย่างไร?
ลองใช้รถคันเดิมเป็นตัวอย่างครับ หากรถยนต์มีมูลค่า ณ วันเกิดเหตุ 1,000,000 บาท เกณฑ์ 70% เท่ากับ 700,000 บาท เมื่อประเมินความเสียหายแล้วพบว่าค่าซ่อมเกิน 700,000 บาท จะเข้าเกณฑ์ Total Loss บริษัทประกันภัยก็จะดำเนินการชดใช้ค่าสินไหมทดแทนเต็มทุนประกันภัยจำนวน 1,040,000 บาท ตามที่ระบุไว้ในหน้าตารางกรมธรรม์ประกันภัย กรณีรถยนต์เข้าข่ายความเสียหายสิ้นเชิง บริษัทประกันภัยจะดำเนินการชดใช้ค่าสินไหมทดแทนตามจำนวนเงินเอาประกันภัยที่กำหนดไว้ในหน้าตารางกรมธรรม์ ให้แก่ผู้เอาประกันภัย ผู้รับประโยชน์หรือเจ้าของกรรมสิทธิ์ แล้วแต่กรณี และมีอีกเรื่องที่หลายคนอาจไม่ทราบครับว่า เมื่อบริษัทประกันภัยชดใช้ค่าสินไหมทดแทนเต็มจำนวนแล้ว ในกรณีที่จำนวนเงินเอาประกันภัยไม่น้อยกว่า 80% ของมูลค่ารถยนต์ในขณะเอาประกันภัย ผู้เอาประกันภัยจะต้องโอนกรรมสิทธิ์รถยนต์ให้แก่บริษัทประกันภัย โดยบริษัทเป็นผู้รับผิดชอบค่าใช้จ่ายในการโอน และกรมธรรม์ประกันภัยสำหรับรถยนต์คันนั้นจะสิ้นสุดความคุ้มครอง ดังนั้น คำว่า “คืนทุน” ไม่ได้หมายความว่า ได้เงินแล้วเรายังจัดการรถคันเดิมได้เหมือนเดิมทุกกรณี แต่ต้องดูเงื่อนไขการชดใช้และการโอนกรรมสิทธิ์รถประกอบกันด้วยครับ
แล้วถ้ารถยังติดไฟแนนซ์…เงินคืนทุนจะไปไหน?
เรื่องนี้เป็นอีกจุดที่คนผ่อนรถควรรู้ เพราะหากรถยนต์ยังอยู่ระหว่างการเช่าซื้อ และไม่ว่าในหน้าตารางกรมธรรม์จะระบุสถาบันการเงินหรือบริษัทไฟแนนซ์เป็น “ผู้รับประโยชน์” ไว้หรือไม่ระบุไว้ก็ตาม การชดใช้ค่าสินไหมกรณี Total Loss จะต้องพิจารณาสิทธิของผู้รับประโยชน์ตามกรมธรรม์หรือเจ้าของกรรมสิทธิ์รถยนต์ด้วย พูดง่าย ๆ คือ เงินค่าสินไหมทดแทนจะถูกนำไปชำระยอดหนี้สำหรับปิดบัญชีกับไฟแนนซ์ก่อน ถ้าเงินค่าสินไหมมากกว่ายอดปิดบัญชี เช่น ได้รับค่าสินไหมทดแทน 700,000 บาท แต่มียอดปิดบัญชี 500,000 บาท เมื่อชำระหนี้แล้ว ส่วนต่าง 200,000 บาท ถึงจะเป็นไปตามสิทธิของผู้เอาประกันภัยในการได้รับส่วนต่างคืน แต่ถ้าเงินค่าสินไหมน้อยกว่ายอดปิดบัญชี เช่น ได้รับค่าสินไหมทดแทน 700,000 บาท แต่มียอดปิดบัญชี 750,000 บาท ก็ยังมีส่วนต่างอีก 50,000 บาท ซึ่งผู้เช่าซื้อยังต้องดำเนินการกับบริษัทไฟแนนซ์ตามเงื่อนไขของสัญญาเช่าซื้อ
เพราะฉะนั้น จึงอยากย้ำว่า อย่าเพิ่งนำ “ทุนประกันภัย” ไปเทียบกับยอดเงินต้นหรือจำนวนค่างวดที่เหลือด้วยตัวเอง เพราะ “ยอดปิดบัญชี” ต้องตรวจสอบกับบริษัทไฟแนนซ์โดยตรง ขณะเดียวกันก็ควรตรวจสอบกับบริษัทประกันภัยว่า มีการส่งเอกสารจากไฟแนนซ์ไปบริษัทประกันภัยครบถ้วนแล้วหรือยัง เพื่อจะได้ติดตามเร่งรัดให้มีการจ่ายค่าสินไหมทดแทนด้วยความรวดเร็ว
ตกลงคืนทุนแล้ว…ต้องรอเงินนานแค่ไหน?
เมื่อผู้เอาประกันภัยลงนามในเอกสารข้อตกลงคืนทุนประกันภัยและบริษัทประกันภัยได้รับเอกสารครบถ้วนแล้ว บริษัทประกันภัยจะต้องจ่ายค่าสินไหมทดแทน ภายใน 15 วัน ดังนั้น หากรถเข้าข่าย Total Loss สิ่งที่ควรทำคือสอบถามบริษัทประกันภัยให้ชัดเจนว่า ต้องใช้เอกสารอะไรบ้าง และขั้นตอนใดที่ต้องดำเนินการให้ครบถ้วน ซึ่งจะช่วยให้เราติดตามเรื่องได้ตรงจุดมากขึ้น
ข้อคิดส่งท้าย
อย่าลืมว่า “จำนวนเงินเอาประกันภัย” ไม่ใช่ตัวเลขที่ควรมองผ่าน เพราะเมื่อเกิดความเสียหายหนัก ตัวเลขนี้มีความเกี่ยวข้องโดยตรงกับการพิจารณาค่าสินไหมทดแทน เวลาทำหรือต่ออายุประกันภัยรถยนต์ น้องพิทักษ์จึงอยากชวนให้เปิดดูหน้าตารางกรมธรรม์ของตัวเองสักนิดว่า รถของเรามีจำนวนเงินเอาประกันภัยเท่าไร คุ้มครองอะไรบ้าง และมีเงื่อนไขสำคัญอะไรที่ควรรู้ โดยเฉพาะรถที่ยังผ่อนอยู่ ก็ควรรู้ด้วยว่าใครเป็นผู้รับประโยชน์ตามกรมธรรม์ หรือใครเป็นผู้มีสิทธิได้รับค่าสินไหมทดแทนตามสัญญาเช่าซื้อ และยอดหนี้คงเหลือของเราเป็นอย่างไร เพราะเมื่อเกิดเหตุขึ้นจริง การรู้ข้อมูลเหล่านี้ตั้งแต่ต้น จะช่วยให้เราเข้าใจว่า รถจะเข้าสู่กระบวนการซ่อมหรือพิจารณาความเสียหายสิ้นเชิง และสิทธิของเราจะดำเนินต่อไปอย่างไร ได้ชัดเจนขึ้นครับ หากมีข้อสงสัยเกี่ยวกับการประกันภัยหรือสิทธิประโยชน์ตามกรมธรรม์ สามารถติดต่อ สายด่วน คปภ. 1186 หรือ LINE Official Account @OICCONNECT “คปภ. รอบรู้”